「株が暴落したときのために、金を少し持っておくといい」。投資の解説でよく見かける一文です。言われてみればもっともらしく聞こえますが、いざ自分のポートフォリオに金を入れるかどうかを決めようとすると、困ってしまいます。本当に、株が急落した局面で金は上がっていたのでしょうか。
この記事は、金やコモディティをポートフォリオに加えるか迷っている個人投資家の方に向けて、「金は暴落ヘッジになる」という通説を、実際の価格データで検証した結果をまとめたものです。読み終えると、金に何を期待してよくて何を期待すべきでないのか、そして同じ検証を自分で再現する手順がわかります。
結論を先に書くと、「株が下がったときに金が上がる」という意味でのヘッジは、検証した期間ではほとんど成立していませんでした。ただし「株ほどは下がらない」という意味では、それなりに機能していました。この2つは別物なので、分けて見ていきます。
「安全資産」としての金に、投資家は何を期待しているのか
金は株式や債券と違い、利息も配当も生みません。企業の業績も関係なく、発行体が破綻するリスクもありません。価値の裏づけが「世界中の人が価値を認めている」という事実そのものにあるため、金融システムが揺らぐ局面で逃避先として買われる、と説明されます。
ただ「暴落ヘッジになる」という言葉には、まったく違う2つの期待が混ざっています。
- 保険としての期待:株が下がるときに金が上がって、株の損失を埋めてくれる(=逆相関)
- 緩衝材としての期待:金も下がるけれど、株ほどは下がらないので、全体の目減りが小さくなる(=低相関)
この2つは効き方がまるで違います。保険なら金を少し混ぜるだけで下落局面の損失が相殺されますが、緩衝材にすぎないなら「下げ幅がマイルドになるだけ」で、下げること自体は避けられません。検証も分けて測る必要があります。
もうひとつ外せない前提があります。国内から金に投資する手段の多くは円建ての商品で、金そのものの値動きに加えて為替の影響がそのまま乗るという点です(東証上場分はJPXのETF銘柄一覧で確認できます)。ここが後で効いてきます。
検証の方法:TOPIXの下落局面を機械的に切り出す
この手の検証でいちばんやってはいけないのが、「自分が覚えている暴落」だけを選んで並べることです。印象に残っている局面は、たいてい結論に都合のよい局面でもあります。そこで、切り出しをルール化しました。
| 項目 | 設定 |
|---|---|
| 対象 | TOPIX連動ETF(1306)/純金連動ETF(1540)/日本国債連動ETF(2510)の終値 |
| 日本株の下落局面 | TOPIXが直近の高値から5%以上下げた区間。高値から安値までを1局面とし、安値から5%以上戻った時点で終了 |
| 比較する期間 | 金・国債とも、TOPIXの高値日から安値日までまったく同じ期間で計算 |
| 日次の分析 | 日次騰落率をTOPIXの値動き順に5グループへ等分し、グループごとの平均を比較 |
| 表示 | 生の価格は載せず、騰落率・相関・標準偏差などの加工した統計量のみ |
比較対象に日本国債を入れたのは、「株の反対側に置く資産」として金と並んで債券がよく挙がるからです。金だけを見ても優秀なのか平凡なのか判断できないので、物差しを一本用意した形になります。
なお指数そのものではなく連動ETFの終値を使っており、分配金は含みません。精密な指数計算ではなく、おおまかな傾向を見るための検証です。
結果①:7つの下落局面のうち、金が上がったのは1回だけ
ルールどおりに切り出すと、条件を満たす下落局面は7回ありました。それぞれの局面でTOPIX・金・日本国債がどう動いたかを並べたのが次の図です。
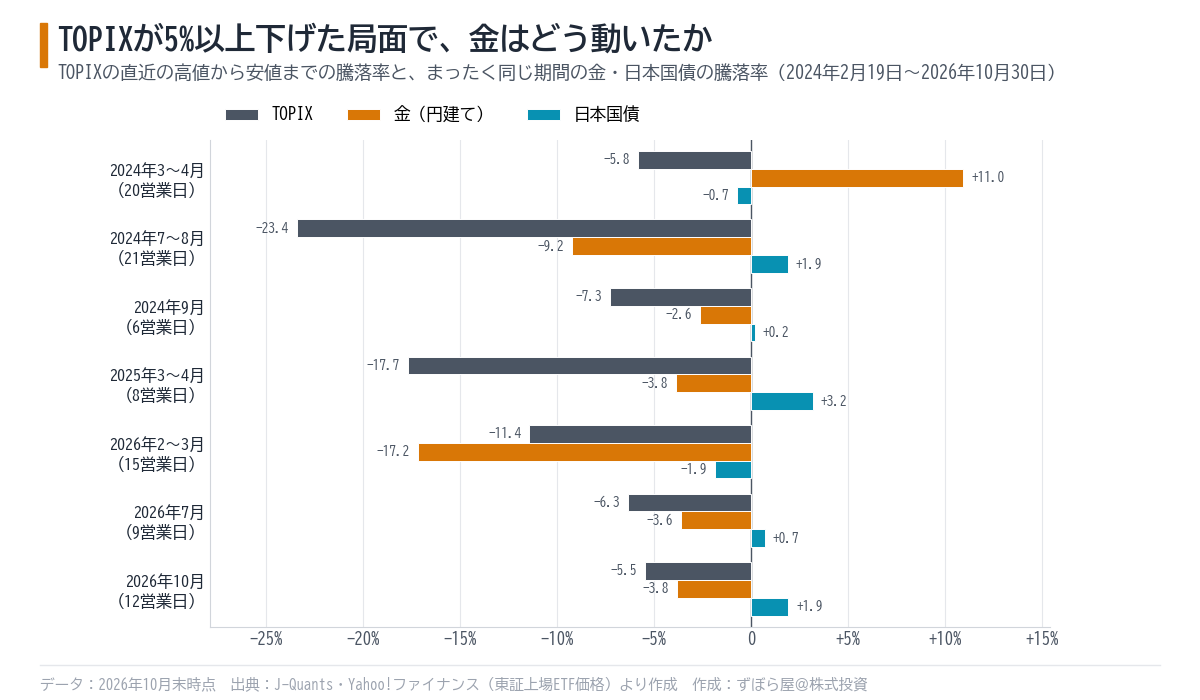
金の棒がプラス側に伸びているのは、7局面のうち1局面だけです。株が下がったときに金が上がって損失を埋めてくれるという「保険」の期待は、ほぼ外れていたことになります。
個別に見ると、さらに考えさせられます。
- いちばん大きな下落局面:TOPIXが21営業日で23.4%下げたとき、金も9.2%下げました。下げ幅は小さいものの、守ってはくれていません
- 金のほうが大きく下げた局面もある:TOPIXが11.4%下げた局面で、金は17.2%下げました。この局面では金を混ぜていたほうが成績は悪くなります
- 唯一プラスだった局面:TOPIXが5.8%下げた局面で、金は11.0%上昇しました。ただしこれは7局面のうちでも下げが浅い部類で、「大崩れしたときに助けてくれた」わけではありません
一方で、TOPIXより下落幅が小さかった局面は7回中6回ありました。「緩衝材」としてはそれなりに仕事をしていた、期待すべきは保険ではなく緩衝材のほう、というのがこの図から読み取れることです。
物差しとして置いた日本国債は、7局面のうち5局面でプラスでした。派手に上がりはしないものの、株の下落局面で逆を向く確率は金より明らかに高かったことになります。
結果②:株が大きく下げた日、金も一緒に下げていた
局面単位の話は、その時期の金相場がどうだったかに左右されます。そこで日次データでも確かめます。全営業日をTOPIXの騰落率順に5グループへ等分し、各グループの金と国債の平均騰落率を比べたのが次の図です。
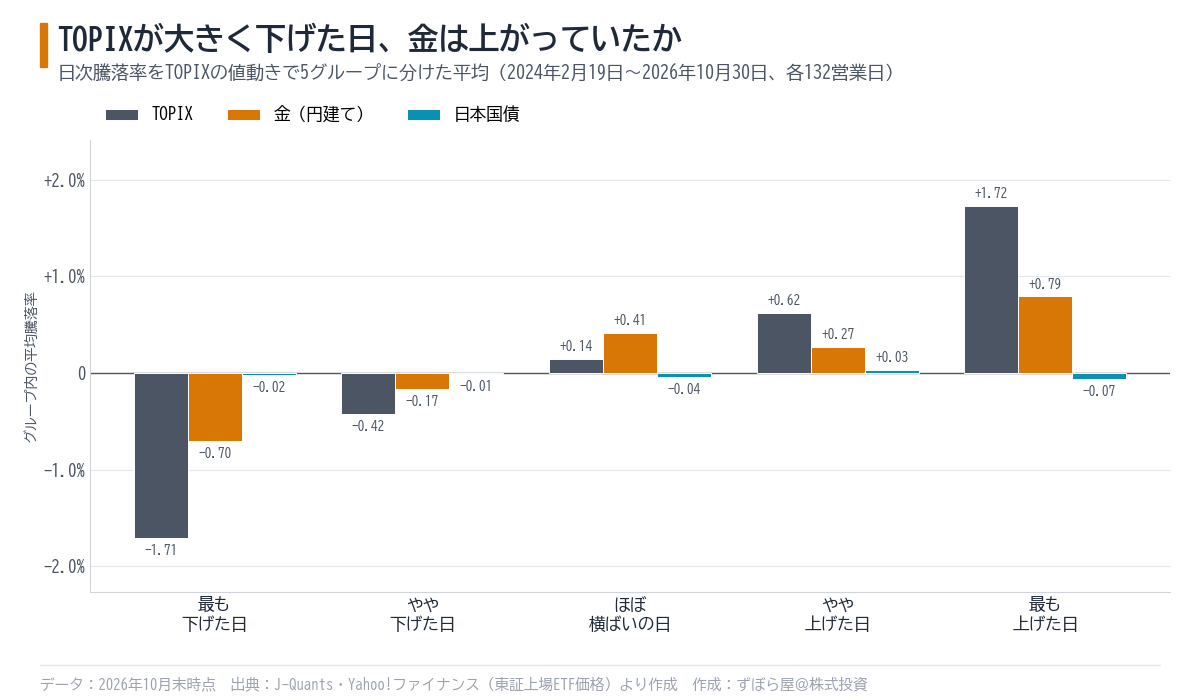
金の棒を左から右へ目で追うと、ほぼきれいな右肩上がりです。TOPIXが最も下げたグループでは金も平均0.70%下げ、最も上げたグループでは金も平均0.79%上げている。金は株と逆ではなく、同じ向きに動いていたということです。実際、金とTOPIXの日次騰落率の相関係数はプラス0.36でした。
対照的に、日本国債の棒はどのグループでもほぼゼロ付近で、相関係数もマイナス0.15とわずかに逆を向く程度です。「上がって助けてくれる」ほどではないものの、少なくとも一緒には下がっていません。
TOPIXが下げた営業日は288日あり、そのうち金も同時に下げた日が171日、約6割を占めました。下落日の半分以上で一緒に沈んでいるのですから、保険として当てにするのは厳しいと言わざるをえません。
下げがきつかった20営業日に絞ると、差はさらにはっきりします。
| TOPIXの下落が大きかった20営業日 | 平均騰落率 | プラスだった日数 |
|---|---|---|
| TOPIX | -4.00% | 0日 / 20日 |
| 金(円建て) | -2.09% | 4日 / 20日 |
| 日本国債 | +0.37% | 11日 / 20日 |
株が本当に崩れた日に金がプラスだったのは20日のうち4日だけ。ここでも金は「下げ幅が株の半分程度ですむ資産」であって、「株の損を埋めてくれる資産」ではありませんでした。
なぜ円建ての金は「保険」になりにくいのか
この結果は、理屈のうえでも説明がつきます。大きく3つあります。
1. 為替が逆方向に効く
円建ての金の値動きは、おおまかに「ドル建ての金価格の変動」+「ドル円の変動」で決まります。ところが世界的にリスクを避ける動きが強まる局面では、円が買われやすいと言われます。日本株が急落するような場面は、同時に円高が進む場面でもあることが多いわけです。
すると、ドル建ての金が上昇していても円高の分が差し引かれ、円建てでは伸びない、あるいは下がってしまう。「安全資産としての金」と「安全通貨としての円」が、円建てで持った瞬間に打ち消し合うという構図です。為替が株式に与える影響そのものは、相場の急変を為替と資源価格から整理した記事でも触れています。
2. 急落局面では「何でも売られる」
相場が急落すると、追加の証拠金や手元資金を確保するために、値持ちしている資産まで売られます。金のように流動性が高く含み益が残っている資産ほど、換金の対象になりやすい。平常時は別々に動いていた資産がそろって下がり、相関が1に近づく現象です。
これは金に限った話ではありません。「平常時の相関」だけを見て分散できたつもりでいると、肝心な局面でそろって下がることになります。やれやれ、という話ですね。
3. 金そのものの値動きが大きい
「安全資産」という呼び名から値動きの小さい資産を想像しがちですが、データはそうなっていません。検証期間の年率ボラティリティ(標準偏差)と最大ドローダウンは次のとおりです。
| 資産 | 年率ボラティリティ | 最大ドローダウン |
|---|---|---|
| TOPIX | 21.7% | -23.4% |
| 金(円建て) | 27.3% | -29.3% |
| 日本国債 | 7.7% | -16.8% |
金のボラティリティも最大ドローダウンも、日本株を上回っています。金は「静かに値を保つ資産」ではなく、株とは違う理由で、株と同じくらい激しく動く資産と考えたほうが実態に近いようです。
この検証でわかること、わからないこと
数字が出ると言い切りたくなりますが、この検証には限界があります。先に自分で潰しておきます。
- 期間が短い:使えたデータは約2年8か月分で、しかも金が大きく上昇したあとに急落するという特徴的な動きをした時期です。価格ベースの累積騰落率は金がプラス103.1%、TOPIXがプラス50.7%、日本国債がマイナス13.5%でした
- 円建てで見ている:検証したのは「日本の投資家が円で金を持った場合」で、ドル建てなら結果は変わる可能性が高いと考えられます
- ETFの価格ベース:指数ではなく連動ETFの終値を使い、分配金は含めていません
- 下落局面の定義しだい:しきい値を5%ではなく10%にすれば、局面の顔ぶれも変わります
ですから言えるのは「円建ての金を、日本株の下落に対する保険として期待するのは分が悪い」までで、「金を持つ意味がない」という話ではありません。株とも債券とも違う要因で動く資産を組み入れること自体には意味があります。期待する役割を「保険」から「値動きの出どころを分散させる部品」に置き換える、という整理でしょうか。
同じ検証を自分の手で再現するなら、手順は次の4つで足ります。
- 比べたい資産の終値を、日付をそろえて1列ずつ並べる(分割などを調整した終値を使う)
- 前日比の騰落率に変換する(Excelなら
=B3/B2-1、pandasならpct_change()) - 株価指数の累積高値からの下落率を計算し、5%以上下げた区間を抜き出して、同じ区間で他の資産の騰落率を並べる
- 日次騰落率の相関係数も計算し、局面単位の結果と突き合わせる
指数そのものの算出方法を確認したいときは、JPXのTOPIX解説ページが出発点になります。
まとめ
「金は暴落ヘッジになる」という通説を、TOPIXの下落局面と日次データの両面から検証しました。
- TOPIXが5%以上下げた7局面のうち、金がプラスだったのは1局面だけ。「株の損を埋める保険」としては機能しなかった
- 一方、TOPIXより下落幅が小さかった局面は7回中6回。「緩衝材」としてはそれなりに働いた
- 日次では金とTOPIXの相関はプラス0.36で、むしろ同じ向きに動いていた。下げがきつかった20営業日の金の平均は-2.09%
- 物差しとして置いた日本国債のほうが、株の下落局面で逆を向く確率は高かった
- 円建ての金は為替の影響を含むため、円高を伴う急落局面では金価格の上昇が打ち消されやすい。ボラティリティも最大ドローダウンも日本株を上回っており、「値動きの小さい資産」ではない
通説を否定したいわけではなく、期待する役割を言葉のレベルで取り違えると、いざというときに計算が狂うというのが要点です。「保険」と「緩衝材」は似ているようでまるで違います。組み入れる前に、自分がどちらを求めているのかを決めておきたい次第です。
あわせて読みたい
本記事は情報提供を目的としたもので、特定の銘柄の売買を推奨するものではありません。投資判断はご自身の責任でお願いします。