私は資産を3本柱で運用していて、そのうち長期運用の柱に据えているのが米国ETFです(ほかの2本柱は、インカムゲインのREITと、キャピタルゲインの個別銘柄です。全体の考え方は「利回り5%」をどう定義するかの記事にまとめています)。
この記事は、これから米国ETFで長期運用を始めたい方、あるいは「どれも似たように見えて選べない」という方向けです。特定のETFをおすすめするのではなく、選ぶときにどんな観点で比べればよいか、税金の仕組みも含めて整理します。経費率や利回りなど時点で変わる数値は書きませんので、最新の値は各運用会社の公式サイトで確認してください。
観点1:対象指数の「範囲」を理解する
ETFは何らかの指数(インデックス)に連動するように運用されます。まず見るべきは、その指数が「どこまでの範囲の株を含んでいるか」です。説明のために、よく名前が挙がる3本を例にします(推奨ではありません)。
| 例 | 連動対象の考え方 | 特徴 |
|---|---|---|
| VTI | 米国株式市場全体(大型〜小型株まで) | 米国市場をまるごと持つイメージ。銘柄数が非常に多い |
| VOO | S&P500(米国の代表的な大型株約500社) | 大型株中心。時価総額の大きい企業の影響が大きい |
| VYM | 米国の高配当株を集めた指数 | 配当利回りの高い銘柄に絞る。業種に偏りが出やすい |
全米株式とS&P500は、どちらも時価総額加重のため大型株の比重が大きく、値動きは似る傾向があります。違いは中小型株を含むかどうかです。一方、高配当系は「配当」という条件で銘柄を絞るため、構成業種や値動きの性格が大きく変わります。
ここで大事なのは「自分のポートフォリオでの役割」から選ぶことです。私の場合、インカムはREITで取りに行っているので、米国ETFには配当よりも市場全体の成長を取り込む役割を期待しています。人によっては逆に、米国ETFで配当を得たいという考え方もあるでしょう。役割がはっきりすれば、範囲の選択は自然と決まってきます。
全米株式(VTI)とS&P500(VOO)の値動きがどれくらい似ているかは、同じ起点を100にそろえて比べるとよくわかります。
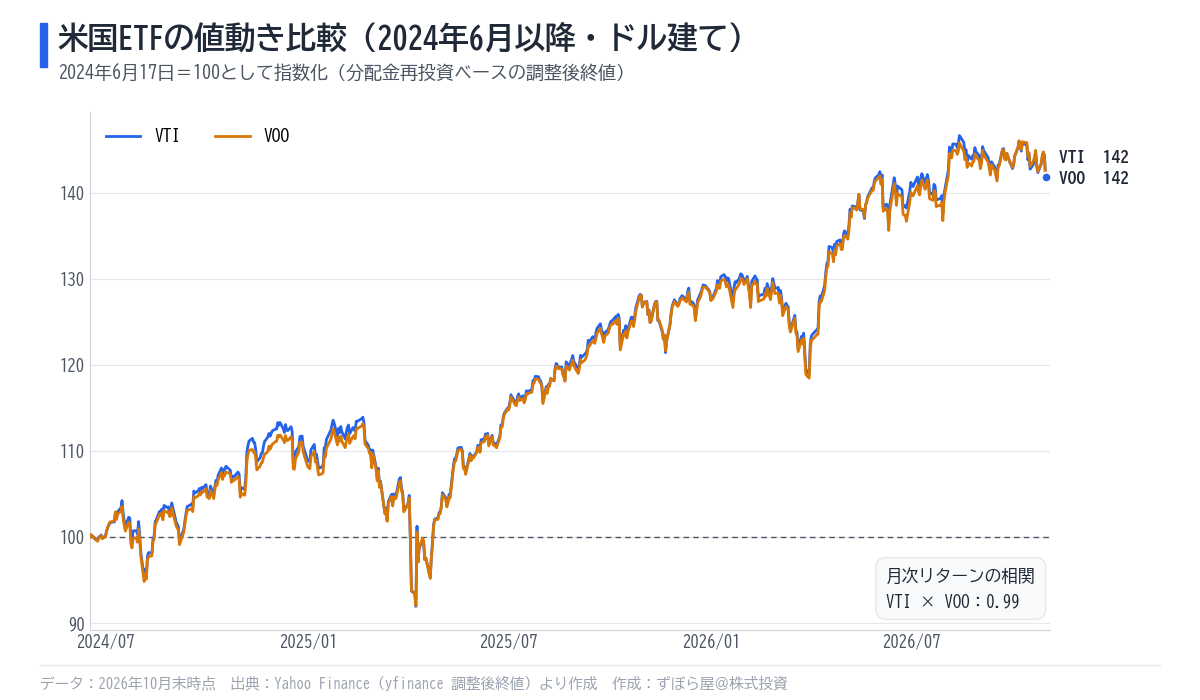
2本の線はほとんど重なっており、月次リターンの相関も1に近い値です。中小型株を含むかどうかの違いはあっても、時価総額加重である以上、値動きの大部分は大型株で決まるということです。この2本のどちらを選ぶかで長期の結果が大きく変わる可能性は低く、むしろ次に見る経費率や為替、税金の扱いのほうが差になりやすいと言えます。
観点2:経費率・分配金・為替の影響
経費率
経費率は保有している間ずっと差し引かれるコストです。1年あたりでは小さな差に見えても、長期運用では複利で効いてきます。同じ指数に連動するETFが複数ある場合は、経費率を比べる価値があります。
分配金
米国ETFは、組み入れ銘柄から受け取った配当をもとに分配金を出すのが一般的です。分配金は受け取るたびに税金がかかるため、再投資する場合は課税された後の金額でしか再投資できません。資産を増やすことが目的なら、分配金が多いことが必ずしも有利とは限らない、という点は押さえておきたいところです。
為替
米国ETFはドル建てなので、円で考えたときのリターンは「ETFの値動き」と「ドル円の変動」の掛け算になります。仮の数字で計算してみます。
- 購入時:ETF価格100ドル、1ドル=150円 → 15,000円
- 売却時:ETF価格110ドル(+10%)、1ドル=135円(円高)→ 14,850円
ドル建てでは10%上がっているのに、円建てでは1%のマイナスです。逆に円安になれば円建てのリターンは膨らみます。為替は長期でどちらに動くか予想しにくいので、「為替変動も込みで引き受ける」と納得したうえで持つことが大切だと思う次第です。
観点3:為替ヘッジの有無
為替の影響を抑える方法として「為替ヘッジ」があります。ヘッジ付きの商品は、為替予約などで円とドルの変動の影響を小さくする仕組みです。
ただし、ヘッジにはコストがかかります。一般的に、ヘッジコストは日米の金利差がおおむね目安になり、米国の金利が日本より高い局面ではコストが大きくなります。つまり、為替変動のリスクを減らす代わりに、ヘッジコスト分だけリターンが削られるわけです。
判断のポイントを整理すると次のとおりです。
- ヘッジなし:為替変動をそのまま受ける。円安時は追い風、円高時は向かい風。長期では為替の上下がならされると考える人が選びやすい。
- ヘッジあり:為替変動の影響は小さくなるが、金利差に応じたコストを負担する。数年以内に使う予定の資金など、円での価値を安定させたい場合に検討の余地がある。
米国上場ETFを直接買う場合、基本的にはヘッジなしでドル資産を持つことになります。ヘッジを付けたい場合は、国内上場ETFや投資信託の中からヘッジ付きのものを探すことになります。
観点4:日本から買う場合の税金(二重課税と外国税額控除)
ここは見落としやすいのに、長期では差が出るポイントです。米国ETFの分配金には、米国と日本の両方で税金がかかります。
仕組み
- 米国で源泉徴収:日米租税条約により、日本の居住者が受け取る分配金には、米国で10%が源泉徴収されます(証券口座開設時に提出するW-8BENという書類で条約の適用を受けます)。
- 日本で課税:米国で引かれた後の金額に対して、日本で20.315%(所得税・住民税・復興特別所得税)が課税されます。
仮の数字で、分配金100ドルを受け取った場合を考えます。
| 段階 | 計算(仮の数字) | 手取り |
|---|---|---|
| 米国源泉徴収10% | 100ドル×10%=10ドル | 90ドル |
| 日本の課税20.315% | 90ドル×20.315%≒18.28ドル | 約71.7ドル |
合計で3割近くが税金になってしまいます。これが「二重課税」です。
外国税額控除
この二重課税を調整する制度が外国税額控除です。確定申告をすることで、米国で払った税金の一部または全部を、日本の所得税・住民税から差し引くことができます。ただし、控除できる額には上限(控除限度額)があり、日本で納める所得税額などによっては全額は取り戻せないことがあります。また、確定申告が必要になるため手間もかかります。
NISAで持つ場合の注意
NISA口座で米国ETFを持つと、日本側の課税は非課税になります。ただし、米国での10%の源泉徴収はかかったままで、日本の税金がないため外国税額控除で取り戻すこともできません。NISAだから完全に非課税、というわけではない点は覚えておきたいところです。
制度の細かい適用条件は変わる可能性もあるため、実際に申告する際は国税庁の外国税額控除の解説(タックスアンサーNo.1240)や証券会社の案内で確認してください。NISAの制度は金融庁のNISA特設ウェブサイトで確認できます。
観点5:円建て投資信託で代替するという選択肢
米国株に投資する方法は、米国ETFを直接買うだけではありません。米国株式の指数に連動する円建ての投資信託や、国内上場のETFでも似た資産を持てます。どちらが良いかは一概に言えないので、比較の観点を表にまとめます。
| 観点 | 米国上場ETF | 円建て投資信託 |
|---|---|---|
| 取引通貨 | ドル(円からの両替コストがかかる場合あり) | 円 |
| 売買のタイミング | 米国市場の取引時間中にリアルタイムで売買 | 1日1回算出される基準価額で売買 |
| 購入単位 | 1口単位(証券会社によっては端数取引あり) | 金額指定や少額での積立がしやすい |
| 分配金 | 定期的に分配されることが多い | 分配せず内部で再投資する商品も多い |
| 二重課税の調整 | 確定申告で外国税額控除 | 分配時に二重課税の調整が自動で行われる仕組みがある(分配がなければ調整もない) |
| 手間 | 両替・申告などやや多い | 少なめ |
手間をかけずに積み立てたいなら円建て投資信託、ドル資産として持ちたい・リアルタイムで売買したいなら米国上場ETF、という整理が一つの目安です。コストは商品ごとに違うので、経費率だけでなく為替手数料なども含めて比べるのがおすすめです。
データで比べるときのチェックリスト
候補を比べるときは、Excelに次の項目を並べて一覧にするのがおすすめです。公式サイトの数値を自分で書き込むだけでも、違いが見えやすくなります。
- 連動指数と組入銘柄数
- 上位10銘柄の比率と業種構成(偏りの確認)
- 経費率
- 分配金の頻度
- 為替ヘッジの有無
- 取引通貨と、両替・売買にかかるコスト
さらに、候補の過去の価格データを取得して月次リターンの相関行列をとると、「名前は違うけれど実質ほぼ同じ値動き」の組み合わせが見つかります。相関行列のとり方は分散度を点検する記事で解説しています。分散しているつもりで似たものを重ねていないか、数字で確かめておくと安心です。
まとめ
- まず自分のポートフォリオでの役割を決め、指数の範囲(全米・S&P500・高配当など)を選ぶ。
- 経費率は長期で効く。分配金は課税後に再投資になる点、為替が円建てリターンを左右する点も考慮する。
- 為替ヘッジは安心感と引き換えにコストがかかる。
- 米国ETFの分配金は米国10%+日本20.315%の二重課税。外国税額控除で調整できるが上限あり。NISAでは米国分は戻らない。
- 円建て投資信託も含め、手間・コスト・税金の扱いを総合して選ぶ。
長期運用の柱は、頻繁にいじらずに済むことが一番の価値だと考えています。最初に観点を整理して納得して選べば、あとは本業に集中できる次第です。
あわせて読みたい
- 【投資の考え方】「利回り5%」をどう定義する?配当とトータルリターン
- 【REIT】分配金利回りを数字で読む|NAV倍率・LTV・安定性
- 【データ分析】相関行列でポートフォリオの「本当の分散度」を点検する
本記事は情報提供を目的としたもので、特定の銘柄の売買を推奨するものではありません。投資判断はご自身の責任でお願いします。