私が2020年3月のコロナショックをきっかけに投資を始めたとき、最初に買ったのはREITでした。今もREITは、私の3本柱のうち「インカムゲイン」を担当する大事な柱です。
REITを探すと、どうしても分配金利回りの高い順に並べたくなります。ただ、利回りの数字だけで選ぶと、思わぬ落とし穴にはまることがあります。
この記事は、J-REITをこれから買ってみたい方、利回り以外に何を見ればいいかわからない方に向けて書いています。読み終えると、次のことがわかります。
- 分配金利回りだけで選ばないほうがいい理由
- NAV倍率とLTVの計算方法と読み方
- 一口当たり分配金の推移で安定性を確かめる方法
- 物件タイプ別の特徴と、購入前のチェックリスト
文中の数字はすべて説明用の仮の数字です。実際の数値は各REITの決算資料や公式サイトで確認してください。J-REITの仕組みや上場銘柄の一覧は、日本取引所グループのREITのページにまとまっています。
分配金利回りだけで選ばない理由
分配金利回りは次の式で計算します。
分配金利回り(%)= 年間の一口当たり分配金(予想)÷ 投資口価格 × 100
仮に投資口価格が100,000円、年間分配金が4,500円なら利回りは4.5%です。シンプルでわかりやすい反面、この数字には次のような弱点があります。
- 価格が下がると利回りが上がって見える:分配金が同じでも、価格が80,000円に下がれば利回りは約5.6%になります。市場が何らかの不安を織り込んで売っている結果かもしれません。
- 一時的な要因で膨らんでいることがある:物件の売却益などで一時的に分配金が増えている期は、翌期以降も同じ水準とは限りません。
- 将来の分配金は予想にすぎない:空室の増加や金利上昇による利払い負担の増加で、分配金が減ることもあります。
J-REITは、配当可能利益の90%超を分配するなどの要件を満たすと、分配金を損金に算入でき、法人税が実質的にかからない仕組みになっています。そのため利益の大半が分配金に回り、利回りが株式より高めに出やすいのですが、裏を返せば内部に利益をため込みにくく、物件の収益が落ちれば分配金にもダイレクトに響きます。だからこそ、利回りの「中身」を確認する必要がある次第です。
NAV倍率:割安・割高の目安
NAV(Net Asset Value)は、REITが持つ物件を鑑定評価額で評価し直したときの純資産です。
- 一口当たりNAV =(純資産 + 含み損益)÷ 発行済投資口数
- 含み損益 = 鑑定評価額の合計 − 帳簿価額の合計
- NAV倍率 = 投資口価格 ÷ 一口当たりNAV
仮の数字で計算してみます。
| 項目 | 仮の数値 |
|---|---|
| 純資産(帳簿上) | 1,000億円 |
| 鑑定評価額の合計 | 2,300億円 |
| 帳簿価額の合計 | 2,100億円 |
| 含み益 | 200億円 |
| 発行済投資口数 | 100万口 |
| 一口当たりNAV | 120,000円 |
| 投資口価格 | 102,000円 |
| NAV倍率 | 0.85倍 |
NAV倍率が1倍を下回っていれば、理屈の上では「保有物件の価値より安く売られている」ことになります。ただし、低いから即お買い得というわけではありません。鑑定評価額は一定の前提に基づく評価なので、市場は「その評価は楽観的では?」と見ているのかもしれません。同じ物件タイプのREIT同士で比べる、過去の自分自身の水準と比べる、といった使い方がおすすめです。
LTV:借入の多さをチェックする
LTV(Loan to Value)は、資産に対してどれだけ借入れをしているかを示す指標です。
LTV(%)= 有利子負債 ÷ 総資産 × 100
先ほどの仮のREITで、有利子負債が1,000億円、総資産が2,200億円なら、LTVは約45.5%です。なお、REITによっては総資産ではなく鑑定評価額ベースで計算したLTVも開示しています。比べるときは、どちらの定義かを揃えてください。
LTVが高いと、借入れを使って物件を増やせるぶん分配金を伸ばしやすい一方、金利が上がったときに利払い負担が増え、分配金を圧迫しやすくなります。LTVを見るときは、次の項目もセットで確認すると安心です。
- 固定金利の比率(金利上昇の影響をどれだけ抑えているか)
- 借入れの平均残存期間と、返済期限が特定の時期に集中していないか
- 信用格付けを取得しているか
- 運用会社がLTVの上限の目安を示しているか
分配金の安定性:一口当たり分配金の推移を見る
利回りの「持続性」を確かめるには、一口当たり分配金の推移を並べてみるのがいちばんです。仮に、2つのREITの過去6期の一口当たり分配金が次のようだったとします。
| 期 | REIT X(仮) | REIT Y(仮) |
|---|---|---|
| 1期 | 2,200円 | 2,000円 |
| 2期 | 2,210円 | 2,600円 |
| 3期 | 2,230円 | 1,800円 |
| 4期 | 2,240円 | 2,500円 |
| 5期 | 2,250円 | 1,900円 |
| 6期 | 2,270円 | 2,700円 |
| 平均 | 約2,233円 | 2,250円 |
平均はほぼ同じでも、Xはじわじわ増え、Yは大きく上下しています。直近の6期だけを見て年換算するとYのほうが高利回りに見えますが、インカムの柱として安心して持てるのはXのほうだと思います。Yのような動きがある場合は、決算資料で物件売却益や一時的な収入が含まれていないかを確かめてみてください。
ExcelやPythonなら、平均と標準偏差、標準偏差÷平均(変動係数)を出すと、ばらつきを数字で比べられます。
import pandas as pd
dps = pd.DataFrame({"X": [2200, 2210, 2230, 2240, 2250, 2270],
                    "Y": [2000, 2600, 1800, 2500, 1900, 2700]})
print((dps.std() / dps.mean()).round(3))  # 変動係数が小さいほど安定
Excelなら「=STDEV.S(範囲)/AVERAGE(範囲)」で同じ値が出ます。
物件タイプ別の特徴
REITは、主に保有する物件のタイプによって収益の性格が変わります。一般的な傾向は次のとおりです。
| タイプ | 一般的な特徴 | 見ておきたい点 |
|---|---|---|
| オフィス | 景気や企業の業績の影響を受けやすい | 稼働率、賃料の改定動向、立地 |
| 住宅 | 景気の影響が比較的小さく、収益が安定しやすい | 稼働率、エリアの分散 |
| 商業施設 | テナントの売上や消費動向の影響を受ける | 主要テナントへの依存度、契約期間 |
| 物流施設 | 長期契約が多く、収益が安定しやすい傾向 | テナントの分散、契約の残存期間 |
| ホテル | 変動賃料の比率が高いと、観光需要で収益が大きく動く | 固定賃料と変動賃料の割合 |
| 複合・総合 | 複数タイプを組み合わせて分散を図る | タイプ別の構成比 |
利回りの面でも、タイプによる違いがあります。東証の用途区分に沿って、上場REITの予想分配金利回りを並べたのが次の図です。
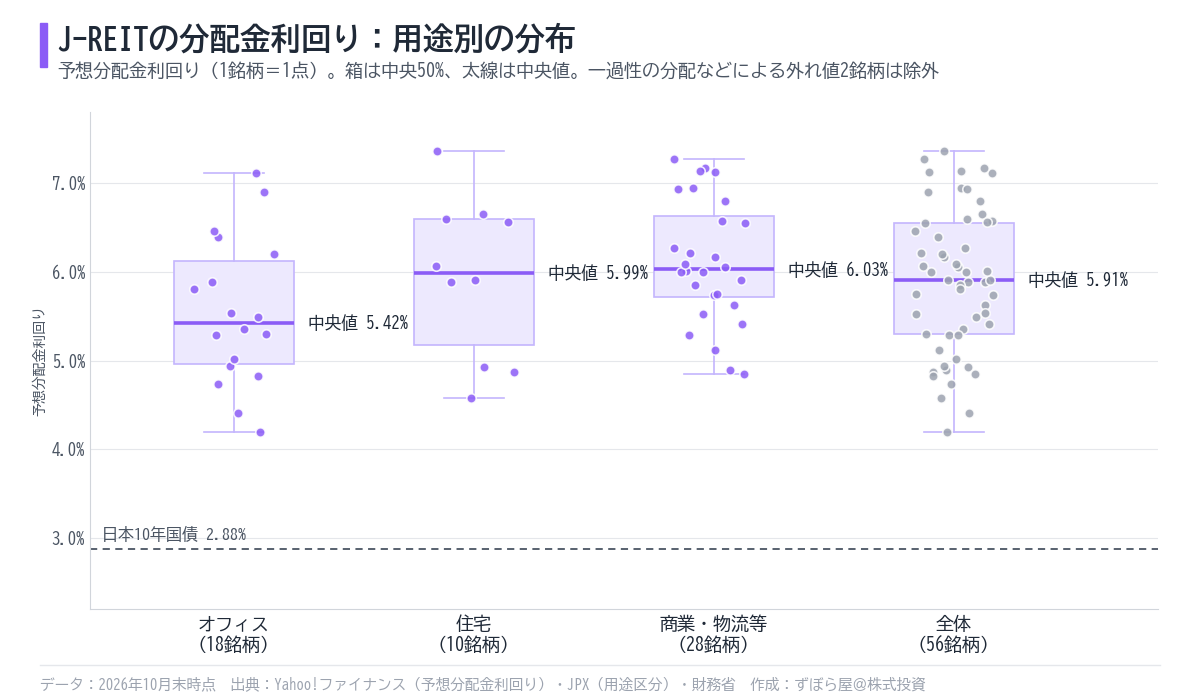
オフィス系はやや低め、住宅や商業・物流等はやや高めに分布しています。ただ、同じタイプの中でも数ポイントの幅があり、タイプの差より銘柄ごとの差のほうが大きいことがわかります。また、どのタイプも国債利回りを大きく上回っていますが、これは価格変動や減配のリスクを引き受けることへの上乗せと考えるのが自然です。「利回りが高いタイプだから安心」ではなく、ここまでに見たNAV倍率・LTV・分配金の安定性とあわせて判断したいところです。
ただし、タイプだけで値動きが決まるわけでもありません。以前、2024年のREITの値動きを1年分のデータで検証したところ、同じオフィス系でも互いの相関が高い組み合わせとそうでない組み合わせがあり、セクター単位の相関は思ったより弱いものでした。「同じタイプを複数持てば分散になる/ならない」と決めつけず、実際のデータで確かめるのが大事だと感じた次第です。
購入前のチェックリスト
ここまでの内容を、購入前に確認するチェックリストにまとめました。
- 分配金利回りは、物件売却益などの一時的な要因で膨らんでいないか
- 一口当たり分配金の推移は安定しているか(過去数期分を並べてみる)
- NAV倍率は、同じタイプのREITや過去の水準と比べてどうか
- LTVの水準と、その定義(総資産ベースか鑑定評価額ベースか)は確認したか
- 固定金利の比率、借入れの返済期限の分散は十分か
- 主な物件タイプと、その収益の性格を理解しているか
- 稼働率の推移に大きな低下はないか
- 特定のテナントや物件への依存度が高すぎないか
- すでに持っているREITと値動きが似すぎていないか(相関を確認する)
全部を満点で満たすREITはなかなかありませんが、どこが弱点かを把握したうえで買うかどうかで、値下がりしたときの心の持ちようがまるで違います。
まとめ
- 分配金利回りは価格が下がると高く見えるうえ、一時的な要因で膨らむこともある
- NAV倍率で物件価値に対する割安・割高の目安をつかむ(同タイプ・過去水準と比較)
- LTVで借入れの多さを確認し、金利や返済期限もセットで見る
- 一口当たり分配金の推移と変動係数で、分配金の安定性を数字で比べる
- 物件タイプの特徴を押さえつつ、実際の値動きの相関もデータで確かめる
利回りの数字は入口にすぎません。いくつかの指標を並べて「この利回りは続きそうか」を考える習慣をつけると、REITはインカムの柱として頼もしい存在になってくれると思います。
あわせて読みたい
本記事は情報提供を目的としたもので、特定の銘柄の売買を推奨するものではありません。投資判断はご自身の責任でお願いします。