「金利が上がるとREITは下がる」とよく言われます。ところが、2026年の夏から秋にかけては、日本よりも米国のほうが長期金利の上がり方が大きかったのに、下げたのは日本のREIT(J-REIT)でした。米国のREITはほぼ横ばいを保っています。
この記事は、日米のREITの値動きの差と金利との関係を、データで確かめたい方に向けて、次の内容をまとめました。
- 7月以降の日米のREITの値動きと、10年・2年国債利回りの推移
- 「金利とREIT」の連動の強さが、日米でどう違うか
- J-REITだけが下がった理由の見立て(3つの仮説)
- J-REITの値動きを追うときに、どの金利を見ればよいか
読み終えると、「金利が上がったから」で片付けずに、どの金利がどのREITに効いているのかを確かめる考え方がわかります。なお、個別のREITの売買や、金利の予想には触れません。
日米のREITと金利の動き
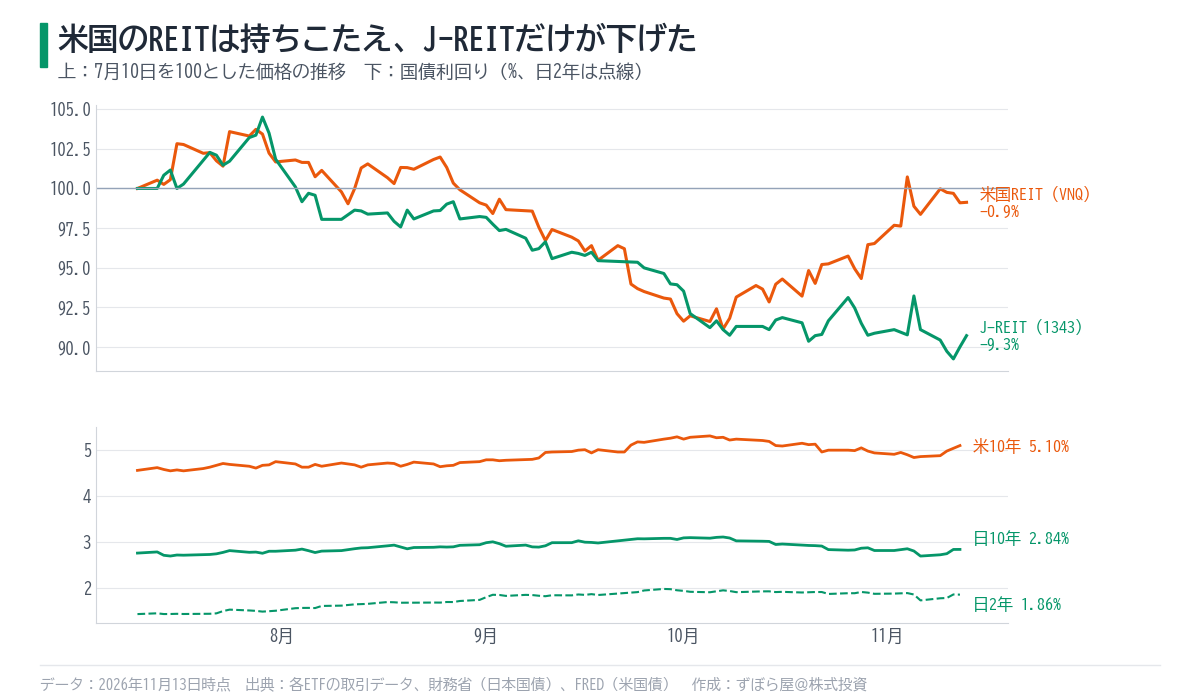
J-REIT全体に連動するETF(1343、東証REIT指数に連動)と、米国のREIT全体に投資するETF(VNQ)の価格を、7月10日を100としてそろえたのが次の図です。下の段には、日米の国債利回りを並べました。
数字で整理すると次のとおりです。
| 項目 | 7月10日 | 11月13日ごろ | 変化 |
|---|---|---|---|
| J-REIT ETF(1343) | 100 | 90.7 | −9.3% |
| 米国REIT ETF(VNQ) | 100 | 99.1 | −0.9% |
| 米国10年国債利回り | 4.56% | 5.10% | +0.54ポイント |
| 日本10年国債利回り | 2.76% | 2.84% | +0.08ポイント |
| 日本2年国債利回り | 1.43% | 1.86% | +0.42ポイント |
米国の10年金利は0.54ポイント上がったのに、米国のREITはほぼ横ばいです。一方、日本の10年金利は0.08ポイントしか上がっていないのに、J-REITは9%以上下げています。「長期金利が上がったからREITが下がった」という説明は、少なくともこの期間の日本には当てはまりません。
目立つのは、日本の2年国債利回りです。10年金利がほとんど変わらない間に、2年金利は0.42ポイント上がりました。2年金利は、日本銀行の政策金利の先行きを強く反映します。日銀は2026年6月に政策金利を1.00%程度へ引き上げており、その後も追加の利上げが意識されてきました。
米国のREITは「長期金利」に素直に反応している
週ごとの変化で、REITの価格と金利の連動の強さ(相関係数)を計算すると、日米の違いがはっきりします(7月〜11月の18週分)。
| 組み合わせ | 相関係数 | 読み方 |
|---|---|---|
| 米国REIT(VNQ)と米国10年金利 | −0.45 | 金利が上がった週はREITが下がりやすい |
| J-REIT(1343)と日本10年金利 | −0.06 | 週ごとの連動はほとんどない |
| J-REIT(1343)と日本2年金利 | −0.11 | 連動は弱い |
米国のREITは、長期金利が上がった週に下がり、下がった週に上がる、という教科書どおりの動きをしています。9月末に5.29%まで上がった米国の10年金利が、10月にかけて4.9%台に下がると、VNQは大きく戻しました。11月に入って金利が再び5%を超えても、9月の高さには届いていないため、価格は持ちこたえています。
一方、J-REITは週ごとの金利の動きとはほとんど連動していません。日本の10年金利が9月末の3.06%から下がっても、J-REITは戻りませんでした。J-REITの下げは、週ごとの金利の上げ下げではなく、もっとゆっくり効いてくる別の要因で説明する必要がありそうです。相関係数の読み方は相関行列の記事でまとめています。
J-REITだけが下がった理由(3つの仮説)
データと公表されている情報から考えられる理由を、3つの仮説として整理します。いずれも断定はできないので、確かめ方とあわせて書きます。
仮説1:借り入れの金利が上がる不安
J-REITは物件を買うときにお金を借りており、その金利は短い期間の金利の影響を受けます。政策金利の引き上げが続くと、借り換えのたびに利払いが増え、分配金の伸びを抑えます。2年金利が上がり続けたことは、この不安と整合的です。確かめるには、各REITの決算資料で、借り入れの平均金利や固定金利の比率の変化を見ていくのが近道です。
仮説2:国債との「利回りの差」が縮んだ
J-REITの分配金利回りは、9月に5%台前半まで上がったと報じられています。ただ、国債の利回りも上がっているため、国債と比べたときの上乗せ分は以前より小さくなっています。国債で2〜3%の利回りが得られるなら、値動きのあるREITを選ぶ理由が弱まる、と考える投資家が増えても不思議ではありません。分配金利回りの見方は分配金利回りの記事で取り上げています。
仮説3:米国のREITは「成長」でも評価されている
米国のREITには、データセンターや物流施設など、賃料の伸びが期待される分野の銘柄が多く含まれます。金利が高くても、賃料の伸びで分配金が増える期待があれば、価格は支えられます。日本でも賃料の引き上げは進んでいますが、金利の上昇を打ち消すほどの伸びとは見られていない可能性があります。
11月12日・13日のJ-REITの動き
一方で、直近の2日間は少し違う動きも出ています。11月12日はJ-REITの58銘柄すべてが上がり、13日も58銘柄中54銘柄が上がりました。東証REIT指数は13日に1,669.32ポイントと、2日続けて上昇しています。株式市場で半導体株が大きく揺れるなか、値動きの小さい資産にお金が向かったと見ることもできます(11月12日の振り返り)。
ただし、2日間の上昇は7月以降の下げの一部を戻したにすぎません。この動きが続くかどうかは、日銀の政策金利の見通しと、2年金利の動きを見ながら確かめていく必要があります。
J-REITを追うときに見たい金利
私が最初に買った投資商品はREITでした。それだけにREITと金利の関係はずっと気になっているテーマですが、今回のデータを見ると、長期金利だけを見ていては足りないと感じます。J-REITの値動きを追うときは、次の3つをあわせて見るのがよさそうです。
- 日本の2年国債利回り:政策金利の先行きを映す。借り入れの金利の不安と結びつきやすい(財務省の国債金利情報で確認できます)
- 日銀の金融政策決定会合の結果:利上げの有無と、今後の方針の説明(日本銀行の公表資料)
- REITの分配金利回りと国債利回りの差:上乗せ分が広がれば、相対的な魅力は回復する
米国のREITについては、FREDの米国10年国債利回りを見るのが基本です。日米で「見るべき金利」が違う、という点を押さえておくと、ニュースの解釈を誤りにくくなります。
まとめ
- 7月10日以降、J-REIT ETF(1343)は−9.3%、米国REIT ETF(VNQ)は−0.9%だった
- 米国の10年金利は+0.54ポイントと大きく上がったが、日本の10年金利は+0.08ポイントにとどまり、上がったのは日本の2年金利(+0.42ポイント)だった
- 米国のREITは長期金利と素直に連動している(週ごとの相関−0.45)が、J-REITは週ごとの金利の動きとほとんど連動していない
- J-REITだけが下がった理由として、借り入れの金利の不安、国債との利回り差の縮小、成長期待の差が考えられる
- J-REITを追うときは、10年金利に加えて、2年金利と日銀の方針をあわせて見たい
「金利が上がるとREITが下がる」という一般論は、どの国の、どの期間の金利かによって当てはまり方が変わります。数字で確かめてから納得するのが、遠回りのようで近道だと思う次第です。
※日本国債の利回りは財務省、米国債の利回りはFRED(セントルイス連銀)の公表値です。日銀の政策金利とJ-REITの分配金利回りは公表資料と報道によります。ETFの騰落率と相関係数は、各ETFの取引データをもとに筆者が計算しました。
あわせて読みたい
本記事は情報提供を目的としたもので、特定の銘柄の売買を推奨するものではありません。投資判断はご自身の責任でお願いします。