個別株を選ぶとき、「なんとなく名前を知っている会社」や「SNSで話題の銘柄」から入っていませんか。実は私も、思いつきで銘柄を買い足していった結果、保有銘柄が膨らみすぎて決算を追いきれなくなったことがあります(銘柄数について書いた記事で詳しく振り返っています)。
この反省もあって、今は「上から順に絞り込む」トップダウン型の手順で銘柄を選んでいます。この記事は、個別株の選び方に自分なりの型を作りたい方に向けて、その手順を具体的にまとめたものです。流れは次のとおりです。
- TOPIXの動きで市場全体の方向感を見る
- セクター(業種)ごとの相対的な強さを比べる
- 強いセクターの中から個別銘柄を抽出する
- IR資料でファンダメンタルズを確認する
- テクニカルで買い時を探し、四半期業績で保有を判断する
Excelでセクターの相対リターンを計算する簡単な方法も紹介します。データ分析が好きな私らしく、なるべく「数字で確かめる」形にしています。
1. TOPIXで市場全体の方向感をつかむ
最初に見るのは市場全体です。TOPIX(東証株価指数)は、東証の幅広い銘柄で構成される時価総額加重型の指数で、日本株全体の動きをつかむ物差しとして使いやすいと考えています。日経平均株価は225銘柄の株価をもとにした指数で、一部の値がさ株の影響を受けやすいため、市場全体の地合いを見る目的では私はTOPIXを優先しています。
方向感を見るときは、細かい予測をするのではなく、次のようなシンプルな観点で「今は追い風か向かい風か」を判断します。
- 移動平均線との位置関係:TOPIXが中長期の移動平均線(たとえば週足の13週線・26週線など)より上にあるか下にあるか
- 移動平均線の傾き:上向きか、横ばいか、下向きか
- 高値・安値の切り上がり:直近の高値と安値が順に切り上がっているか、切り下がっているか
Excelなら、B列にTOPIXの週次終値が入っているとして、C列に13週移動平均を出すだけでも十分です。
C14: =AVERAGE(B2:B14)
D14: =IF(B14>C14,"上","下")
市場全体が下向きのときは、どれだけ良い銘柄でも一緒に売られやすいものです。市場全体が崩れる局面の怖さは、コロナショックで身にしみました。この段階では「新規で買うのを控えめにする」「買うとしても金額を抑える」程度の判断に使えば十分だと思う次第です。
2. セクター別の相対的な強さ(相対リターン)を比べる
TOPIX-17業種を使う理由
次に、どのセクターに資金が集まっているかを見ます。東証の業種分類には33業種がありますが、これを17の業種区分にまとめたものに対応する指数として「TOPIX-17シリーズ」があります(指数の一覧は日本取引所グループの株価指数ラインナップで確認できます)。「電機・精密」「銀行」「不動産」「食品」「エネルギー資源」といった区分です。33業種だと細かすぎて全体像がつかみにくいので、最初は17業種で大まかに見て、気になったセクターだけ33業種で深掘りする、という使い方が手間と精度のバランスが良いと考えています。
相対リターンの考え方
セクターの強さは、単純な上昇率ではなく「TOPIXと比べてどれだけ上回ったか」で見ます。市場全体が上がっているときは、ほとんどのセクターが上がるからです。
相対リターン = セクター指数の騰落率 − TOPIXの騰落率
仮の数字で見てみます。ある3か月間で、TOPIXが+5%だったとします。
| セクター(仮) | 騰落率 | TOPIX騰落率 | 相対リターン |
|---|---|---|---|
| セクターA | +12% | +5% | +7ポイント |
| セクターB | +6% | +5% | +1ポイント |
| セクターC | +2% | +5% | −3ポイント |
セクターCは上がってはいるものの、市場全体には負けています。逆に、TOPIXが下がっている局面で下落幅が小さいセクターは、相対的には「強い」と評価できます。
もう一つの見方として、相対比率 = セクター指数 ÷ TOPIX を時系列で追う方法もあります。この比率の線が右肩上がりならTOPIXより強く、右肩下がりなら弱いということです。1時点の比較より、強さが続いているかどうかがわかりやすくなります。
Excelで相対リターンを計算する手順
手順は次のとおりです。指数の終値データは、証券会社のツールなどから取得してください。
- シートのA列に日付(週末など)、B列にTOPIX、C列以降に各セクター指数の終値を並べる
- 比較したい期間(例:13週前)の行と最新の行を決める
- 各列の騰落率を計算する
- 各セクターの騰落率からTOPIXの騰落率を引く
- RANK関数で順位を付け、上位セクターを確認する
たとえば2行目が13週前、15行目が最新だとすると、次のような式になります。
騰落率(17行目):  =C15/C2-1      (右方向へコピー)
相対リターン(18行目): =C17-$B$17  (右方向へコピー)
順位(19行目):  =RANK(C18,$C$18:$S$18)
相対比率(T列など): =C15/B15     (下方向へコピーして推移を見る)
期間は1か月・3か月・6か月など複数並べておくと、「短期だけ強い」のか「中期でもずっと強い」のかが区別できます。私は、複数の期間でそろって上位に入っているセクターを優先候補にしています。
この手順を実際のデータで計算した例が次の図です。TOPIX-17業種に連動するETFの価格を使い、3か月と6か月の相対リターンを並べました。
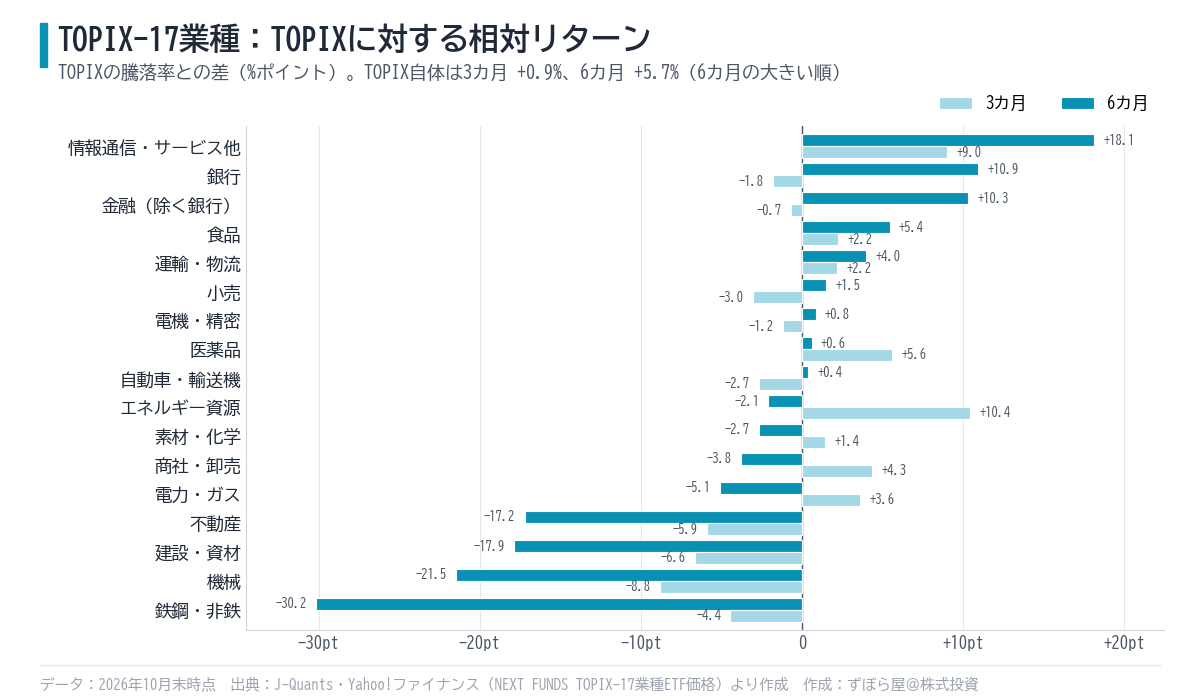
業種によって、TOPIXとの差がプラス・マイナスともに大きく開いているのがわかります。また、3か月と6か月で符号が逆になっている業種も少なくありません。6か月では強くても直近3か月は息切れしている業種や、その逆の業種があるということで、期間を1つに絞ると見え方が大きく変わります。複数の期間でそろって上位にいる業種を優先する、という手順の意味はここにあります。
ちなみに、相関行列で分散度を点検する記事でも触れたとおり、同じセクターに属していても値動きの相関が高いとは限りません。同じセクターでも中身の銘柄がそろって動くとは限らない、という点は個別株でも意識しておいたほうがよいと考えています。だからこそ、次のステップで銘柄を個別に見ていきます。
3. セクター内で個別銘柄を絞り込む
強いセクターが決まったら、その中から個別銘柄を抽出します。私が見ている観点は次のとおりです。
- 株価がセクター指数より強いか:セクター内でも、指数を上回って上がっている銘柄と出遅れている銘柄があります。セクターの相対リターンと同じ式で、銘柄 ÷ セクター指数の比率を見ると比較できます。
- 業績の方向:売上高・営業利益が伸びているか、会社予想が上方修正されていないか。
- バリュエーション:PER(株価 ÷ 1株当たり利益)やPBR(株価 ÷ 1株当たり純資産)が同業他社と比べて極端に割高ではないか。
- 流動性:売買代金が少なすぎる銘柄は、売りたいときに思った値段で売れないことがあります。
- 同じセクターを買いすぎない:私が保有銘柄を膨らませた原因の一つが「同セクターを揃える」ことでした。1セクターから選ぶのは1〜2銘柄までと決めておくと管理しやすくなります。
ここでは候補を数銘柄まで減らすのが目的です。全部を詳しく調べるのは大変なので、この段階で数字を使って機械的にふるい落とすのが、ずぼらな私には向いています。
4. IRでファンダメンタルズを確認する
候補が絞れたら、会社のIRページで資料を確認します。主に見るのは決算短信と決算説明資料です。決算短信は日本取引所グループの適時開示情報閲覧サービス(TDnet)でも探せます。
決算短信で確認すること
- 売上高・営業利益・経常利益・当期純利益の前年同期比
- 通期業績予想に対する進捗率(例:第2四半期時点で営業利益の進捗が何%か)
- 業績予想や配当予想の修正の有無
- 貸借対照表・キャッシュフロー計算書の大きな変化(有利子負債の急増など)
進捗率は仮の数字で計算すると、通期の営業利益予想が100億円で、第2四半期累計の営業利益が55億円なら進捗率55%です。季節性のある業種もあるので、前年の同じ時期の進捗率と比べると判断しやすくなります。
決算説明資料で確認すること
- セグメント別の売上・利益:どの事業が伸び、どの事業が足を引っ張っているか
- 増減益の要因:数量、価格、為替、コストなど何が効いたのか
- 中期経営計画の目標と進み具合
- 株主還元方針(配当方針、自社株買いなど)
決算短信が「結果の数字」だとすれば、決算説明資料は「会社がその数字をどう説明しているか」です。セクターが強かった理由と、その会社の業績が伸びている理由がつながっていれば、納得感を持って次のステップに進めます。
5. 買い時はテクニカル、保有判断は四半期業績で
ファンダメンタルズで「持ちたい銘柄」が決まっても、すぐに買うとは限りません。買い時はテクニカル分析で探します。たとえば移動平均線まで押したところや、もみ合いを上に抜けたところなど、自分の中でルールを決めておくのがおすすめです。
買ったあとの保有判断は、四半期ごとの決算で行います。私がチェックしているのは次の点です。
- 買ったときに想定した成長のストーリー(どの事業が伸びるか)が崩れていないか
- 進捗率が前年同期と比べて大きく遅れていないか
- 業績予想の下方修正が出ていないか
- セクターの相対リターンが大きく悪化していないか
業績が想定どおりなら保有を続け、売り時はテクニカルで判断します。逆に、ストーリーが崩れたと判断したら、株価に関係なく手放すことも検討します。四半期ごとにこの点検をするためにも、保有銘柄は自分が追いきれる数に抑えておくことが大切だと、銘柄を増やしすぎた経験から痛感している次第です。
まとめ
トップダウン分析の手順を整理すると、次のようになります。
| ステップ | 見るもの | 判断すること |
|---|---|---|
| 市場 | TOPIXと移動平均線 | 追い風か向かい風か、買う量を調整するか |
| セクター | TOPIX-17業種の相対リターン | どのセクターに資金が集まっているか |
| 個別銘柄 | 株価の相対的な強さ、業績、PER・PBR、流動性 | 候補を数銘柄に絞る |
| IR | 決算短信、決算説明資料 | 業績の中身と伸びている理由 |
| 売買・保有 | テクニカル、四半期決算 | 買い時・売り時、保有継続か |
この手順の良いところは、毎回同じ順番で同じ数字を見るので、判断がぶれにくく、あとから振り返りやすいことです。Excelの相対リターン表は一度作れば、データを更新するだけで使い回せます。まずは月に1回、セクターの順位を眺めるところから始めてみてはいかがでしょうか。
あわせて読みたい
本記事は情報提供を目的としたもので、特定の銘柄の売買を推奨するものではありません。投資判断はご自身の責任でお願いします。